
El lunes 2 de noviembre de 2026, el directorio del Banco Central del Paraguay (BCP) resolvió iniciar el proceso de resolución de ueno bank, el banco digital que usaban cerca de tres millones de personas. La causa formal fue técnica: su índice de solvencia había caído por debajo de la mitad del mínimo exigido. La causa de fondo, según la denuncia que el propio BCP llevó a la Fiscalía, fue otra: el banco habría prestado cerca de 200 millones de dólares, a sola firma y sin garantías reales, a empresas de su mismo grupo.
Dos días después, el Ministerio Público imputó a 27 personas: ocho directivos del banco y 19 representantes de empresas vinculadas. Los hechos atribuidos son conducta indebida en situaciones de crisis, lesión de confianza, tentativa de estafa y violación de la obligación de llevar libros de comercio. Son imputaciones: la investigación está en curso y rige la presunción de inocencia.
El caso escaló rápido. El presidente del BCP, que antes había sido ejecutivo de ueno, renunció, y la crisis llegó hasta un juicio político al presidente de la República. Pero para quien trabaja en prevención de fraude, lo más útil no es la política: es el mecanismo. Porque no hubo un hackeo ni un ladrón externo. Hubo un circuito armado desde adentro.
Qué se sabe del esquema
Lo que sigue surge de la denuncia del BCP y del acta de imputación fiscal, según la reconstruyeron Última Hora y La Nación. Todavía no fue probado en juicio.
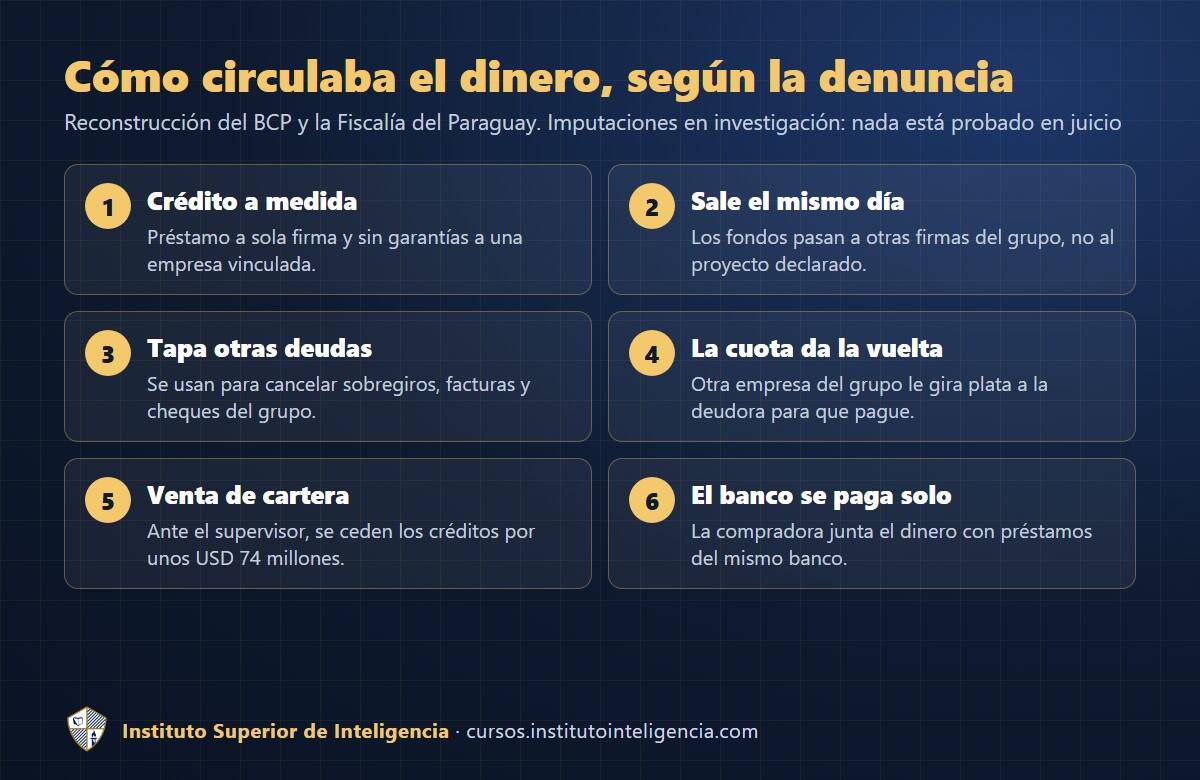
- Créditos a medida. El banco otorgó préstamos y sobregiros a empresas vinculadas con análisis de riesgo débiles, montos desproporcionados, plazos largos y sin garantías reales. A una de ellas, con ingresos promedio de 73 millones de guaraníes por mes y patrimonio neto negativo, le prestó decenas de millones de dólares. El BCP no encontró de dónde podía salir el repago.
- El dinero no se quedaba. Los fondos pasaban casi de inmediato a otras firmas del grupo, que los usaban para cancelar sus propios sobregiros, facturas o cheques en otros bancos.
- Pagos que daban la vuelta. Cuando vencía una cuota, otra empresa del grupo le giraba plata a la deudora para que pudiera pagar. Según el BCP, así se aparentaba una cartera sana y se esquivaban los límites legales a los préstamos a partes vinculadas.
- La «venta» de la cartera. Cuando la Superintendencia de Bancos presionó para que el banco se desprendiera de esos créditos, el 15 de junio de 2026 se cedieron a una sociedad compradora por unos 74 millones de dólares. Según la Fiscalía, esa sociedad no tenía recursos propios el día anterior: juntó el dinero a través de empresas que habían recibido préstamos del mismo banco. En los hechos, el banco se habría pagado a sí mismo.
La Fiscalía, además, pidió a la SEPRELAD, la unidad de inteligencia financiera paraguaya, los antecedentes financieros y societarios de los imputados y de unas 20 empresas vinculadas, varias de ellas posiblemente de fachada.
Cómo funciona el fraude con partes vinculadas
Cuando se habla de fraude bancario, casi todos piensan en un cliente estafado por un mensaje falso. Ese fraude existe y crece. Pero el que más daño causa a un sistema financiero suele ser otro: el que se comete desde la conducción del propio banco, usando los depósitos del público para financiar negocios de los dueños.
Por eso las leyes bancarias limitan el crédito a personas y empresas vinculadas. En Paraguay, la Ley 861/96 General de Bancos define quiénes son vinculados a una entidad. El problema es que el vínculo se puede disimular: una sociedad que no figura en el organigrama del grupo, un director de paja o una cadena de préstamos cruzados. Y cuando el préstamo nunca se cobra de verdad, la morosidad se tapa con otro préstamo. El balance se ve bien hasta el día en que deja de verse.
Tres rasgos se repiten en este tipo de esquemas:
- El deudor no puede pagar con lo que gana. Su actividad real no explica el tamaño del crédito.
- La plata sale y vuelve al mismo círculo. El destino de los fondos no es el proyecto declarado, sino otras empresas del grupo.
- Las soluciones aparecen justo cuando aprieta el supervisor. Una venta de cartera, un aporte o una refinanciación de último momento, sin una fuente de fondos que se pueda explicar.
Las señales que deja en los datos
Ninguna señal prueba un delito por sí sola. Pero juntas son exactamente lo que un área de riesgos, una auditoría interna o un oficial de cumplimiento deberían ver antes que el supervisor.
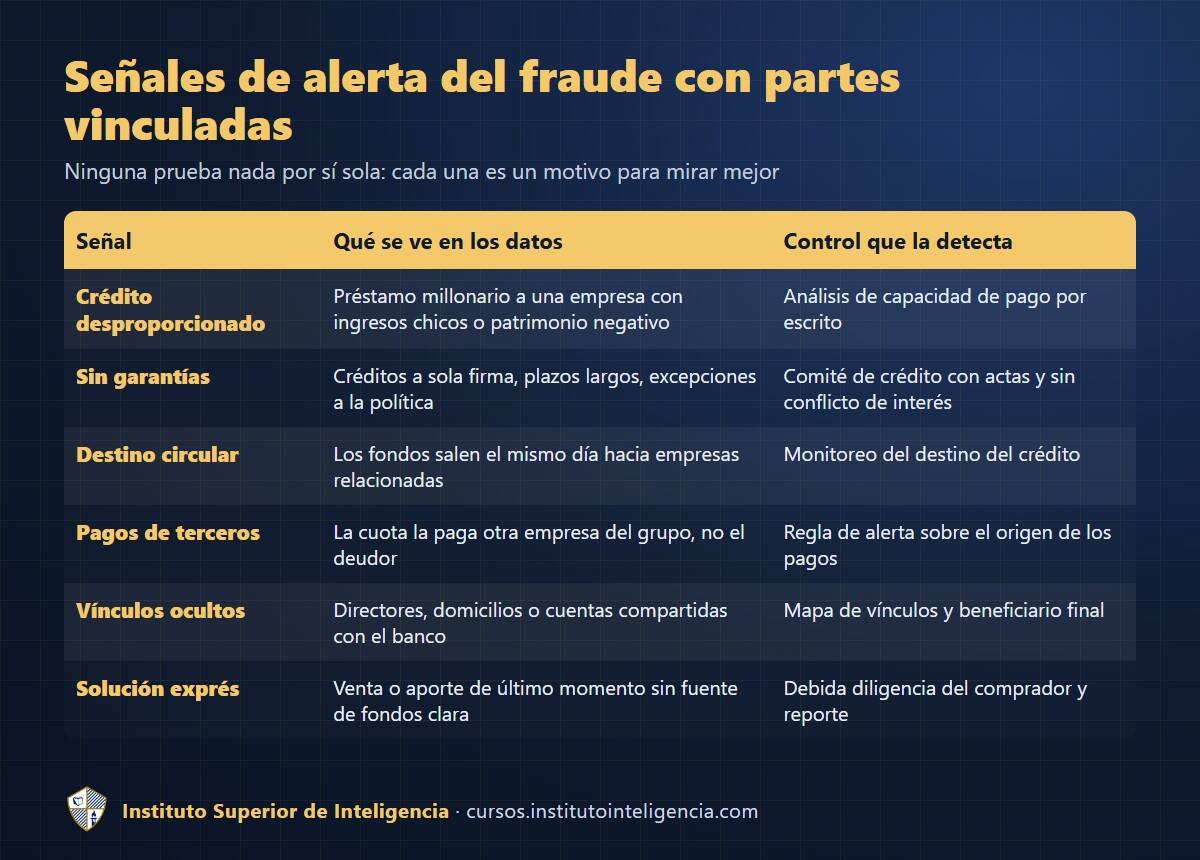
Lo interesante es que casi todas estas señales son visibles con herramientas comunes: el legajo del cliente, sus estados contables, el extracto de su cuenta y un cruce de quién le transfiere a quién. No hace falta un software carísimo. Hace falta alguien con independencia para mirar y la obligación de informar lo que ve.
Los controles que lo habrían hecho visible
- Conocer al cliente de verdad. La debida diligencia no es un formulario: es entender quién es el beneficiario final, de qué vive y si el crédito es coherente con esa actividad. Una empresa con patrimonio negativo y un préstamo millonario es una contradicción que alguien tiene que explicar por escrito.
- Mapear los vínculos, no solo los declarados. Cruzar directores, apoderados, domicilios y cuentas de destino permite descubrir que una sociedad «independiente» es parte del mismo grupo.
- Monitorear el destino del crédito. Una regla simple de monitoreo transaccional detecta préstamos que salen el mismo día hacia empresas relacionadas, y cuotas pagadas con transferencias de terceros vinculados.
- Separar funciones. Quien aprueba un crédito no debería tener interés en el deudor, y las excepciones deberían pasar por un comité con actas.
- Dar dientes a la segunda y la tercera línea. Riesgos, cumplimiento y auditoría interna tienen que poder escalar al directorio y al supervisor sin pedir permiso a la gerencia que controlan.
- Reportar. Una operación sin sentido económico, financiada en círculo, es una operación inusual. Si no se justifica, corresponde evaluar el reporte de operación sospechosa ante la SEPRELAD.
El marco: Paraguay y la región
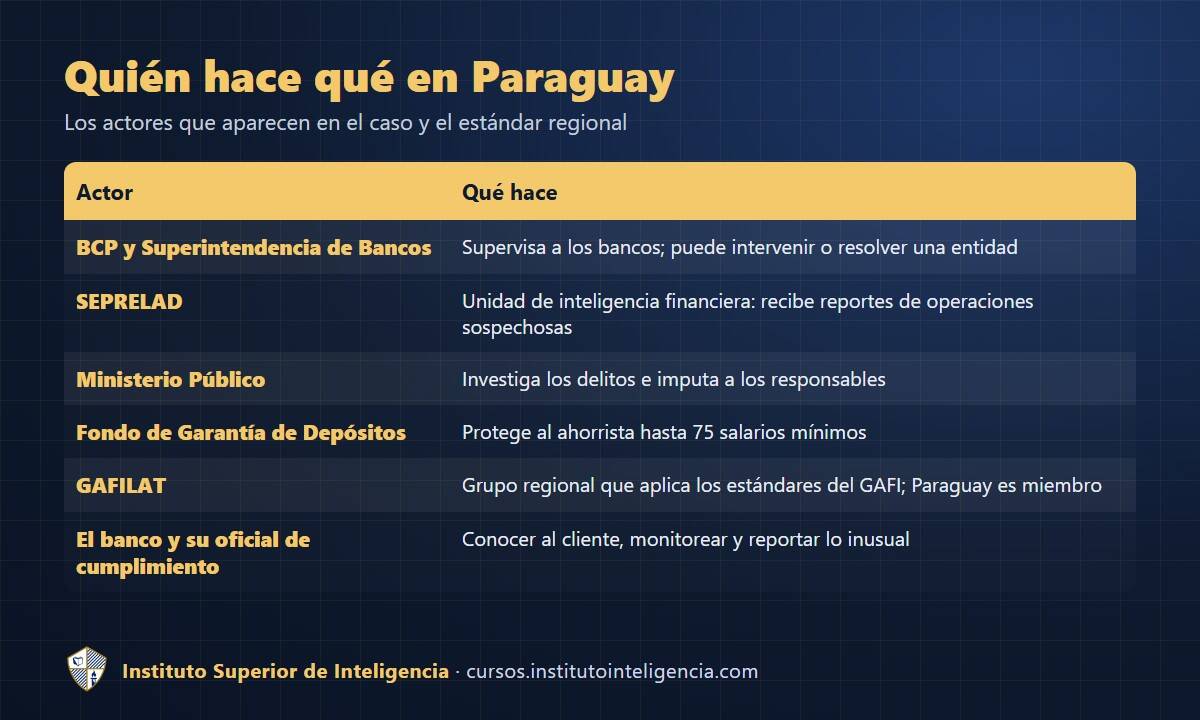
En Paraguay, el BCP supervisa a los bancos a través de la Superintendencia de Bancos; la SEPRELAD recibe los reportes de operaciones sospechosas y produce inteligencia financiera; el Ministerio Público investiga los delitos; y el Fondo de Garantía de Depósitos protege a los ahorristas hasta un tope. En este caso, el tope es de 75 salarios mínimos, unos 228,3 millones de guaraníes por depositante, que según el BCP cubre a cerca del 97 % de los ahorristas. El BCP anunció un primer adelanto de 10 millones de guaraníes por persona.
Paraguay integra el GAFILAT, el grupo regional que aplica los estándares del GAFI en América Latina. Esos estándares no hablan solo de narcotráfico: exigen que las entidades conozcan a sus clientes, identifiquen al beneficiario final y monitoreen las operaciones. Un banco que presta en círculo a sus propios accionistas falla justamente en eso.
Qué tiene que saber un profesional de compliance
El caso deja cuatro lecciones que sirven en cualquier país:
- El riesgo más grande puede estar en el directorio. Un programa de cumplimiento que solo mira a los clientes y nunca a los dueños deja la puerta principal abierta.
- Seguir el dinero es más útil que leer el balance. El balance mostraba créditos al día; el extracto mostraba que la plata daba la vuelta.
- La forma puede ser legal y el fondo no. Una cesión de cartera es una operación normal. Lo que la vuelve sospechosa es de dónde salió el dinero para pagarla.
- Documentar protege. El analista que dejó por escrito una alerta y la escaló tiene respaldo. El que la vio y calló, no.
Y una advertencia para el ahorrista: la tasa más alta del mercado o la aplicación más cómoda no dicen nada sobre la solidez de un banco. Conviene revisar los informes de calificación, las publicaciones del supervisor y, sobre todo, no concentrar todos los ahorros por encima del tope de garantía en una sola entidad.
Formarse para ver lo que otros no ven
Detectar un esquema así no requiere adivinar: requiere método. Conocer al cliente y al beneficiario final, leer estados contables con ojo de fraude, cruzar vínculos con fuentes abiertas, diseñar reglas de monitoreo, seguir el dinero y escribir un reporte que se sostenga.
Ese es el recorrido del Diplomado en Fraude, Compliance y Prevención de Lavado de Activos del Instituto, que está en preparación. Sus 28 unidades incluyen fraude en los estados contables, corrupción y conflictos de interés, conocimiento del cliente y beneficiario final, due diligence de terceros y de empresas, un laboratorio de monitoreo con 50.000 transacciones sintéticas, rastreo de criptomonedas, OSINT para investigadores y el reporte de operación sospechosa. Todo se practica sobre un caso completo, la Operación ESCAMA, con tutoriales en vivo e inteligencia artificial usada siempre con verificación.
Si te interesa el tema, también podés leer Fraude y lavado de dinero en las empresas: cómo detectarlos.
Preguntas frecuentes
¿Qué pasó con ueno bank?
El 2 de noviembre de 2026 el Banco Central del Paraguay inició su proceso de resolución por insuficiencia de solvencia. Según la denuncia del BCP y la Fiscalía, el banco había prestado cerca de 200 millones de dólares, sin garantías, a empresas vinculadas. Hay 27 personas imputadas y la investigación sigue abierta.
¿Qué es un préstamo a partes vinculadas?
Es un crédito que un banco otorga a sus propios accionistas, directores o empresas de su grupo. No es ilegal en sí, pero la ley lo limita porque el banco presta dinero del público a quienes lo controlan.
¿Qué es la SEPRELAD?
Es la Secretaría de Prevención de Lavado de Dinero o Bienes, la unidad de inteligencia financiera del Paraguay. Recibe los reportes de operaciones sospechosas y colabora con la Fiscalía.
¿Qué cubre el Fondo de Garantía de Depósitos?
En Paraguay cubre hasta 75 salarios mínimos por depositante. En el caso ueno, eso equivale a unos 228,3 millones de guaraníes y alcanza, según el BCP, a cerca del 97 % de los ahorristas.
¿Cómo se detecta este tipo de fraude?
Comparando el tamaño del crédito con la actividad real del deudor, siguiendo el destino de los fondos, mapeando los vínculos entre empresas y revisando de dónde salen los pagos de las cuotas.
Fuentes
- Última Hora (4/11/2026): La ruta de los préstamos de ueno a sus firmas vinculadas.
- Última Hora (5/11/2026): ueno bank usó su propio dinero para simular venta de créditos, según Fiscalía.
- Última Hora (5/11/2026): Fiscalía solicita a Seprelad informes financieros sobre imputados del caso ueno.
- La Nación (4/11/2026): Caso ueno bank: imputan a 27 personas.
- La Nación (5/11/2026): El modus operandi de ueno bank: créditos a sola firma y sin garantías.
- ABC Color (5/11/2026): Cronología de una crisis: de la caída de ueno bank al juicio político.
- InfoNegocios (4/11/2026): BCP adelantará G. 10 millones por ahorrista.
- The New York Times, vía Infobae (7/11/2026): Crisis financiera en Paraguay.
- Biblioteca y Archivo del Congreso Nacional: Ley 861/96 General de Bancos, Financieras y otras Entidades de Crédito.
¿Sos integrante de fuerzas de seguridad o policía? Escribinos: tenés un beneficio especial.