
En enero de 2024, un empleado de la oficina de Hong Kong de Arup, una firma de ingeniería británica, entró a una videollamada con el director financiero y varios colegas. Le pidieron transferencias urgentes y confidenciales. Hizo 15, por unos 200 millones de dólares de Hong Kong: cerca de 25 millones de dólares estadounidenses. Según la policía, todos los que aparecían en la pantalla, salvo él, eran imitaciones creadas con inteligencia artificial a partir de videos públicos.
Ese caso se volvió famoso por la tecnología. Pero la lección es otra: el dinero salió porque un solo control humano decidió todo. El fraude y el lavado rara vez dependen de un genio. Dependen de un proceso con un agujero.
Fraude y lavado no son lo mismo
Conviene separarlos, porque se detectan distinto y exigen respuestas distintas.
- Fraude: alguien engaña para quedarse con dinero o bienes. Puede ser un empleado que inventa un proveedor o un tercero que se hace pasar por el CEO.
- Lavado de dinero: alguien disimula el origen ilícito de un dinero para que parezca legítimo. No busca robarle a la empresa: busca usarla.
Suelen ir juntos. Lo que se robó mediante un fraude hay que esconderlo después, y ahí empieza el lavado.
Cuánto cuesta: lo que dicen los datos
El informe Occupational Fraud 2026 de la Asociación de Examinadores de Fraude Certificados (ACFE) analizó 2.402 casos de fraude cometido dentro de las organizaciones, en 143 países y territorios. Sus datos más útiles:
- Los especialistas consultados estiman que una organización pierde el 5 % de sus ingresos anuales por fraude.
- La pérdida mediana por caso fue de 104.000 dólares.
- Un caso típico duró 12 meses antes de ser detectado.
- El 43 % de los fraudes se descubrió por una denuncia, y más de la mitad de esas denuncias vino de empleados.
El último dato es el más importante para una empresa chica: la herramienta de detección más eficaz no es un software, sino alguien que se anime a avisar y tenga por dónde hacerlo.
Cinco esquemas de fraude que se repiten
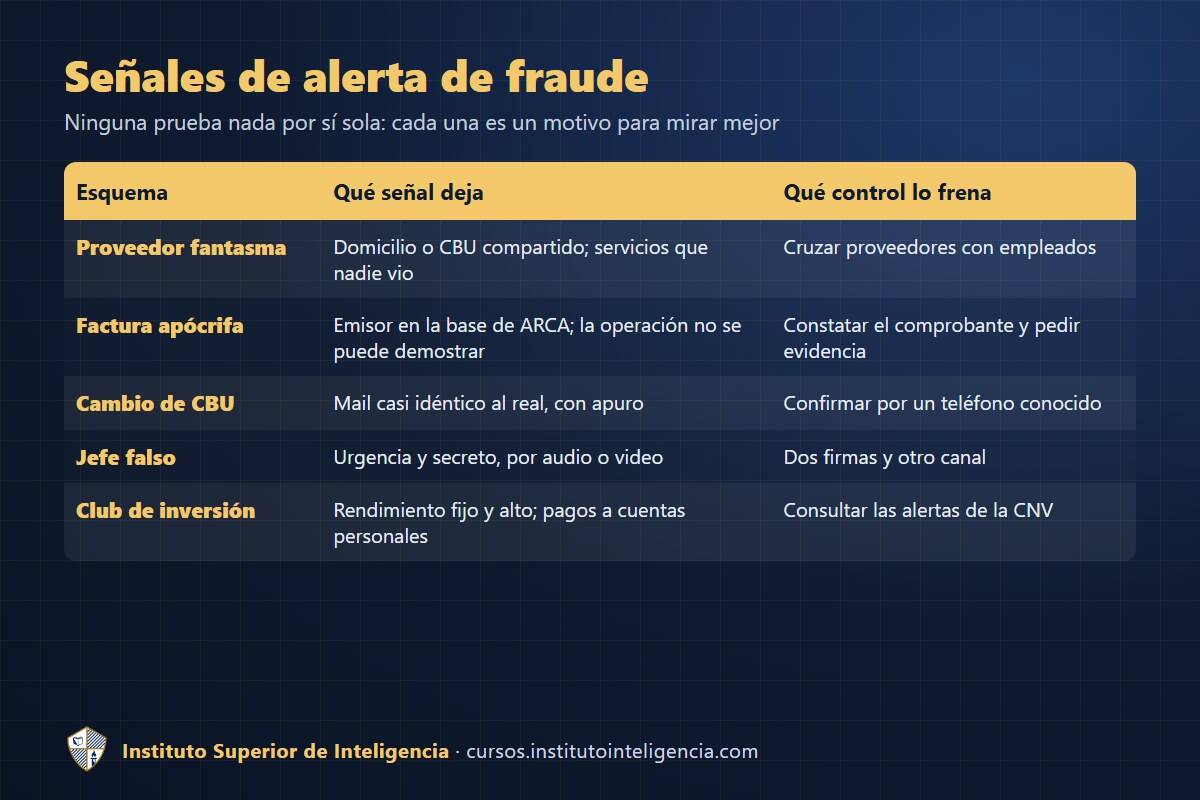
1. El proveedor fantasma
Una persona con poder de pago da de alta un proveedor que no presta ningún servicio y le paga facturas reales desde lo contable, pero falsas en los hechos. Las señales suelen estar en los datos: el mismo domicilio o CBU que otro proveedor o que un empleado, importes justo debajo del límite de autorización, servicios que nadie vio.
2. Las facturas apócrifas
Son comprobantes que aparentan una operación que no existió. En la Argentina se pueden chequear contra la base de contribuyentes con facturas apócrifas de ARCA y con la constatación de comprobantes. Un detalle clave: que un comprobante tenga autorización válida no prueba que el servicio se haya prestado.
3. El falso proveedor que «cambió de CBU»
Llega un mail casi idéntico al de un proveedor real con un aviso amable: cambiamos la cuenta bancaria. La factura es verdadera; la cuenta, no. Se frena con una regla simple: ningún cambio de datos de pago se acepta sin confirmar por un teléfono que ya tenías.
4. El jefe falso, ahora con voz y cara
Es el caso de Arup. Antes era un mail urgente; hoy puede ser un audio o una videollamada. Dudar de lo que se ve ya no alcanza, y por eso el control tiene que ser de proceso: dos firmas y verificación por otro canal, aunque el pedido parezca venir de la máxima autoridad.
5. El «club de inversión»
Promete un rendimiento fijo y alto, paga a los primeros con el dinero de los que llegan después y crece por referidos hasta que colapsa. El caso argentino más conocido es Generación Zoe: en febrero de 2025 un tribunal de Goya, Corrientes, condenó a Leonardo Cositorto a 12 años de prisión por asociación ilícita y estafas reiteradas, en un fallo que entonces no estaba firme. Si te ofrecen una ganancia garantizada, buscá primero a la empresa en las alertas de la Comisión Nacional de Valores.
Cómo se lava el dinero: las tres etapas
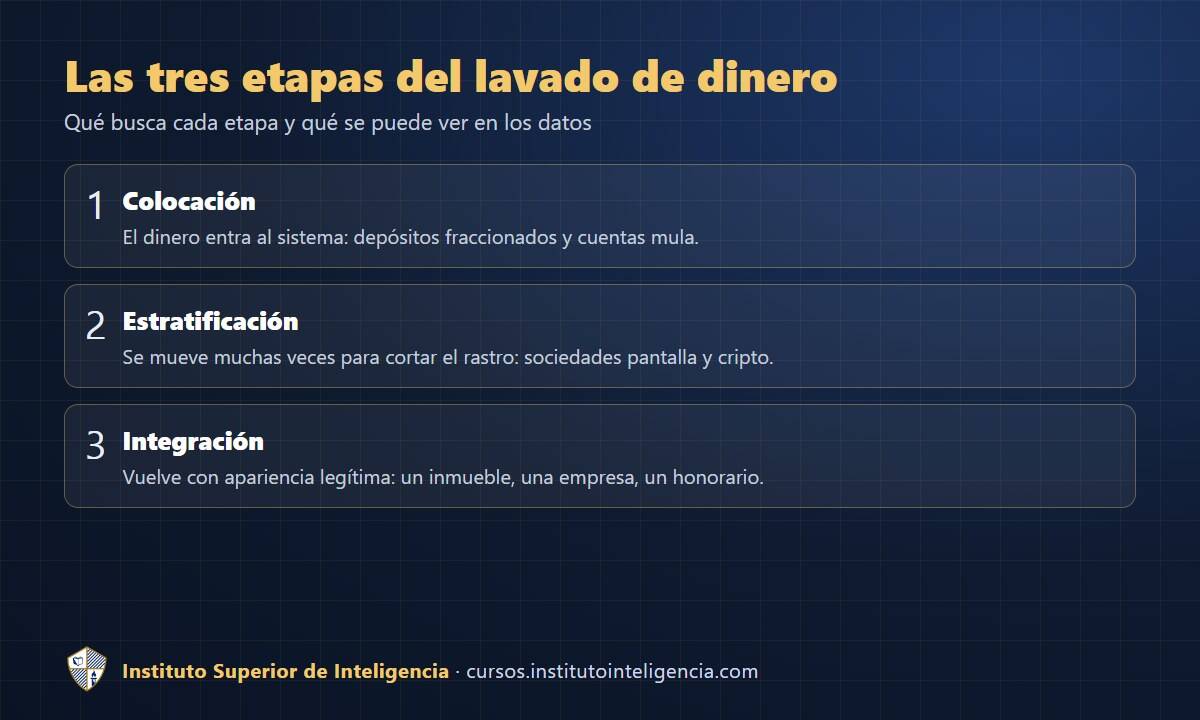
La explicación clásica divide el lavado en tres pasos. No siempre son prolijos, pero ayudan a entender qué mirar.
- Colocación: el dinero entra al sistema. Aparecen los depósitos fraccionados y las cuentas mula, es decir, cuentas de terceros usadas para mover plata ajena.
- Estratificación: se mueve varias veces para cortar el rastro, entre cuentas, sociedades pantalla o criptomonedas.
- Integración: vuelve como algo que parece legítimo: un departamento, una empresa, un honorario.
Una advertencia práctica: si alguien te ofrece plata por «prestar» tu billetera o tu cuenta, no aceptes. Podés terminar explicando ante un banco o un juzgado movimientos que no son tuyos.
¿Y las criptomonedas?
Existe el mito de que cripto es anónimo. En realidad, en las cadenas públicas cada transferencia queda registrada para siempre: lo que no aparece a simple vista es quién está detrás de cada dirección. Por eso un investigador sigue los fondos salto a salto hasta un punto donde hay identificación, como un exchange que pide documentos. Rastrear no es probar: una herramienta puede sugerir a quién pertenece una dirección, pero esa conclusión hay que verificarla.
Cuando el control falla: el caso TD Bank
En octubre de 2024, TD Bank se declaró culpable en los Estados Unidos y aceptó pagar unos 3.000 millones de dólares en sanciones. Según el Departamento de Justicia, el banco dejó sin monitorear el 92 % del volumen de sus operaciones entre 2018 y 2024, unos 18,3 billones de dólares. Tres redes de lavado movieron más de 670 millones de dólares por sus cuentas.
La lección también vale para quien no es un banco: un programa de cumplimiento que existe solo en el papel no protege a nadie.
Qué dice la ley en la Argentina
El artículo 303 del Código Penal castiga el lavado con prisión de 3 a 10 años y multa de 2 a 10 veces el monto de la operación, cuando el valor supera los 150 salarios mínimos. La Ley 25.246, reformada en 2024, define quiénes son sujetos obligados: deben conocer a sus clientes y reportar operaciones sospechosas a la Unidad de Información Financiera (UIF). La lista incluye a los proveedores de servicios de activos virtuales, regulados por la Resolución UIF 49/2024, y las reglas se siguen actualizando: la Resolución 93/2026, para los registros de la propiedad inmueble, entra en vigencia en noviembre de 2026.
Aunque tu empresa no sea sujeto obligado, puede ser víctima o instrumento. Y antes de investigar a alguien, conviene consultar a un abogado: revisar correos o datos personales sin base legal puede arruinar el caso y generar un problema nuevo.
8 medidas para empezar esta semana
- Dos firmas para pagar. Nadie aprueba y ejecuta solo.
- Segundo canal. Todo cambio de CBU o pago urgente se confirma por un teléfono conocido.
- Canal de denuncias. Que se pueda usar sin miedo y que lo lea alguien independiente.
- Cruces simples en Excel. Proveedores contra empleados, por domicilio y CBU.
- Revisar importes bajo el límite. Muchas facturas justo por debajo del tope merecen una mirada.
- Vacaciones obligatorias. Hay fraudes que solo se sostienen si la persona nunca falta.
- Conocer a clientes y proveedores. Quién está detrás, qué hace y si su actividad es coherente.
- Usar IA con verificación. Puede marcar patrones en segundos, pero también inventa datos y señala inocentes: la IA marca, la persona decide.
Una profesión con futuro
Prevenir fraude y lavado ya es un trabajo en sí mismo: bancos, fintech, billeteras, estudios contables y jurídicos buscan analistas que entiendan los esquemas, sepan leer datos y conozcan la norma. Esa combinación es la base del Diplomado en Fraude, Compliance y Prevención de Lavado de Activos del Instituto, que está en preparación: un caso completo de punta a punta, rastreo de criptomonedas e inteligencia artificial con tutoriales en vivo.
Si querés investigar personas y empresas con fuentes abiertas, también podés ver el catálogo de cursos.
Preguntas frecuentes
¿Qué diferencia hay entre fraude y lavado de dinero?
El fraude busca quedarse con dinero mediante un engaño. El lavado busca disimular el origen ilícito de un dinero para que parezca legítimo.
¿Qué es un proveedor fantasma?
Es un proveedor que solo existe en los papeles: factura servicios que nadie prestó para sacar dinero de la empresa.
¿Qué es una cuenta mula?
Una cuenta de un tercero que se usa para recibir y mover dinero ajeno, muchas veces a cambio de un pago por «prestarla».
¿Las criptomonedas se pueden rastrear?
En las cadenas públicas, sí: las transferencias quedan registradas. Lo difícil es vincular una dirección con una persona, y para eso suele hacer falta un punto con identificación, como un exchange.
¿Qué hago si sospecho un fraude en mi empresa?
No confrontes a la persona ni avises a nadie que no deba saberlo. Guardá la documentación sin alterarla y consultá a un abogado o al área de cumplimiento.
¿Sos integrante de fuerzas de seguridad o policía? Escribinos: tenés un beneficio especial.